
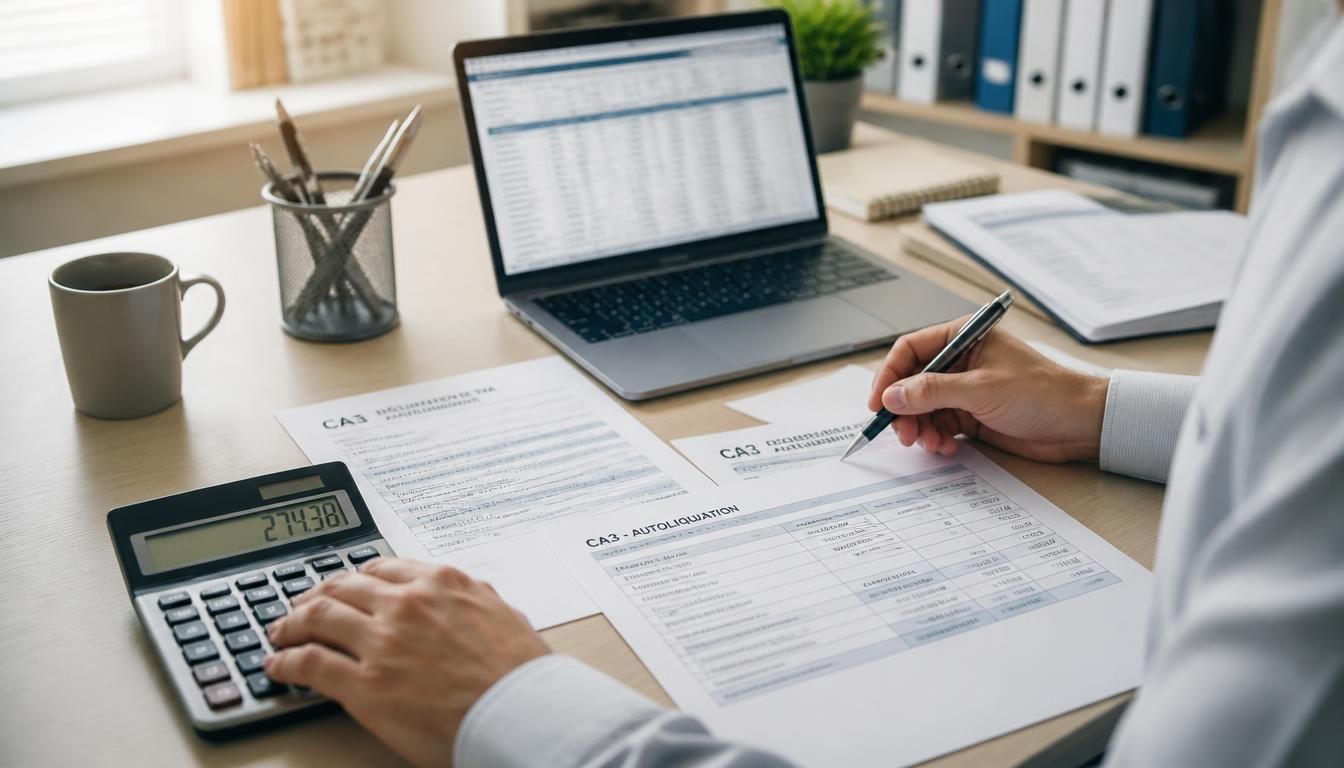
Exemple de déclaration de TVA en autoliquidation CA3
 Guillaume
•
21 octobre 2026
Vous avez déjà eu ce petit doute au moment de préparer votre TVA ? C’est souvent à ce moment que tout se joue. L’exemple de déclaration TVA en autoliquidation sur la CA3 représente un repère pratique pour comprendre le mécanisme, éviter les erreurs de saisie et sécuriser votre dossier. Quand une entreprise reçoit une facture en autoliquidation, elle doit savoir quoi reporter, où le faire et pourquoi cela compte. Cette méthode simple facilite la déclaration, garantit une lecture claire de la TVA et assure un traitement cohérent pour le client comme pour le fournisseur.
Dans les lignes qui suivent, vous allez voir comment fonctionne l’autoliquidation, comment la reporter sur la CA3 et comment lire un cas concret sans jargon inutile. L’objectif est simple : vous donner des repères utiles, un exemple clair et les bons réflexes pour remplir votre déclaration sans stress.
Comprendre l’autoliquidation avant de remplir la CA3
Avant de parler lignes et montants, il faut poser la base. L’autoliquidation signifie que la TVA n’est pas facturée par le fournisseur : c’est l’entreprise cliente qui la déclare, puis qui la reverse selon les règles applicables. Dans une opération classique, on collecte la TVA à la vente ; ici, la logique change. Si vous devez déclarer une autoliquidation, vous devez comprendre qui porte la charge fiscale et à quel moment l’opération entre dans votre comptabilité.
- L’autoliquidation transfère la déclaration de la TVA au client.
- Le fournisseur facture hors taxe, sans collecter la TVA.
- L’entreprise cliente calcule la TVA et la reporte dans sa déclaration.
- Le mécanisme évite une double facturation sur la même opération.
La différence avec une TVA classique est nette : le vendeur ne collecte pas la taxe, et l’acheteur devient redevable. Cela change la lecture de la facture, mais aussi la manière de payer et de comptabiliser l’opération. Prenons un cas simple : une entreprise de Lyon reçoit une prestation concernée par l’autoliquidation. Elle paie le montant HT, puis inscrit la TVA dans sa déclaration, au lieu de la voir apparaître sur la facture.
Pourquoi le client devient redevable de la taxe
Le client devient redevable parce que le système fiscal lui attribue la charge de la taxe sur l’opération concernée. Cette autoliquidation repose sur une règle de neutralité : l’entreprise déclare la TVA due, puis la déduit si elle y a droit. Vous voyez l’intérêt ? Le mécanisme simplifie le suivi quand plusieurs acteurs interviennent sur la même chaîne économique.
Dans quels cas le mécanisme remplace la facturation habituelle
L’autoliquidation remplace la facturation habituelle quand la réglementation l’impose, par exemple dans certains échanges entre entreprises, dans des achats spécifiques ou dans des secteurs encadrés. Le fournisseur émet alors une facture HT, et le client traite la TVA dans sa propre déclaration. Cette logique évite les écarts entre facturation et fiscalité.
Les situations où l’autoliquidation s’applique vraiment
On croise l’autoliquidation plus souvent qu’on ne l’imagine. Dans le BTP, sur certains flux intracommunautaires ou lors d’une importation, la règle peut changer la façon de traiter l’opération. Pour une entreprise, le bon réflexe consiste à identifier le contexte avant de saisir quoi que ce soit. Si vous travaillez avec un chantier, une prestation étrangère ou un achat concerné, la vigilance doit être maximale.
- Travaux de chantier en sous-traitance dans le BTP.
- Achats intracommunautaires de biens ou de services.
- Importation de marchandises depuis l’étranger.
- Prestation réalisée par un sous-traitant pour un donneur d’ordre.
- Opération internationale soumise à une règle d’autoliquidation.
Pour savoir si l’opération est concernée, regardez trois repères : la nature du contrat, le lieu de réalisation et le statut du partenaire. Un chantier en sous-traitance n’obéit pas aux mêmes règles qu’un achat intracommunautaire. Exemple : une société de Marseille commande des matériaux à un fournisseur étranger ; si le cadre fiscal prévoit l’autoliquidation, elle doit traiter l’opération différemment d’un achat local.
Le cas du BTP, le plus simple à visualiser
Dans le BTP, le donneur d’ordre confie une partie du chantier à un sous-traitant. Ce dernier facture hors taxe, car l’autoliquidation s’applique au chantier. Le donneur d’ordre, lui, intègre la TVA dans sa propre déclaration. C’est le cas le plus pédagogique, parce qu’on voit immédiatement qui facture, qui déclare et qui supporte le suivi administratif.
Les achats à l’étranger et les importations de biens
Pour un achat intracommunautaire ou une importation, l’autoliquidation suit une logique voisine : la TVA est déclarée par l’entreprise qui reçoit les biens ou la prestation. L’opération avec un partenaire étranger exige donc un contrôle précis des documents et du bon traitement fiscal. Sans cela, le risque d’erreur augmente vite.
Remplir la CA3 sans se tromper sur les lignes à utiliser
La CA3 demande de la méthode, pas de l’improvisation. Quand une opération relève de l’autoliquidation, il faut reporter la base hors taxe au bon endroit, puis faire apparaître la TVA correspondante. La déclaration doit rester cohérente avec la facture et avec la comptabilité. Pour calculer correctement le montant final, mieux vaut avancer ligne par ligne, surtout si vous gérez plusieurs opérations au cours du mois.
| Nature de l’opération | Zone de report sur la CA3 |
|---|---|
| Autoliquidation BTP | Ligne dédiée aux opérations à autoliquider |
| Achat intracommunautaire | Zone des acquisitions concernées |
| Importation | Case liée à la TVA sur importations |
Voici une méthode simple en quatre étapes : identifier l’opération, reprendre le montant HT, calculer la TVA au bon taux, puis reporter la base et la taxe dans la CA3. Ensuite, vérifiez si la TVA est déductible. Exemple très court : une base de 1 000 € HT avec une TVA à 20 % donne 200 € à reporter. La CA3 sert alors à déclarer cette autoliquidation sans confusion entre TVA collectée et TVA déductible.
Où inscrire la base hors taxe
La base hors taxe se reporte dans la ligne adaptée à la nature de l’opération. Le bon réflexe consiste à vérifier la catégorie avant de saisir le montant. Sur une CA3, chaque zone a sa logique : une erreur de ligne peut fausser toute la déclaration. Si vous doutez, relisez la facture et le cadre de l’opération avant de valider.
Comment traiter la TVA collectée et la TVA déductible
Dans certains cas, la TVA autoliquidée apparaît à la fois en taxe due et en taxe déductible. Cela ne signifie pas que vous payez deux fois : la mécanique sert surtout à enregistrer correctement l’opération. Il faut donc calculer le montant, vérifier son caractère déductible, puis reporter les deux volets si nécessaire dans la CA3.
L’exemple chiffré qui montre le mécanisme de bout en bout
Rien ne vaut un cas concret pour comprendre le mécanisme. Imaginez une entreprise de Nantes qui reçoit une prestation soumise à autoliquidation pour un montant de 2 500 € HT. Elle ne paie pas de TVA sur la facture, mais elle doit quand même la calculer dans sa propre déclaration. C’est là que l’autoliquidation devient très concrète : le chiffre affiché sur le document ne suffit pas, il faut lire l’opération fiscale derrière.
- Étape 1 : repérer la base HT de 2 500 €.
- Étape 2 : appliquer le taux de TVA de 20 %.
- Étape 3 : calculer 500 € de TVA autoliquidée.
- Étape 4 : reporter le montant dans la CA3 et vérifier la déductibilité.
Dans cette transaction, le montant de TVA à inscrire est de 500 €. Si l’entreprise a droit à déduction, elle peut neutraliser tout ou partie de ce montant dans la même déclaration. Le client ne règle donc pas une TVA classique au fournisseur ; il traite l’opération dans sa comptabilité et dans sa déclaration. Au final, l’autoliquidation permet un suivi clair et une lecture fiable du montant fiscal.
Exemple simple avec une facture hors taxe
Sur une facture HT, le fournisseur indique le prix sans TVA et ajoute la mention adaptée. L’entreprise cliente reprend ensuite le montant, calcule la taxe et la comptabilise. Ce fonctionnement évite toute ambiguïté sur le paiement et sur le traitement fiscal de l’opération.
Lecture du résultat final dans la CA3
Le résultat final dépend de la déductibilité. Si la TVA est récupérable, l’impact peut être neutre. Sinon, le montant reste à reverser selon les règles applicables. Dans la CA3, l’entreprise doit donc lire le total avec attention pour éviter une mauvaise interprétation du chiffre final.
Facture, mentions obligatoires et pièces à conserver
La facture est le point de départ de tout le traitement. Sans la bonne mention, l’autoliquidation peut devenir difficile à justifier. Vous devez donc vérifier chaque document avec soin, surtout si le service ou la prestation a été réalisé dans un cadre particulier. Une facture propre, cohérente et bien classée vous évite bien des discussions en cas de contrôle fiscal ou comptable.
- La facture doit être établie hors taxe si l’autoliquidation s’applique.
- La mention d’autoliquidation doit apparaître clairement.
- Le document doit préciser la nature exacte de l’opération.
- Le contrat ou le bon de commande doit correspondre à la facture.
- Les références des parties doivent rester cohérentes sur tous les documents.
Conservez au moins trois pièces : la facture, le contrat ou bon de commande, et tout document fiscal utile à la justification. Si vous utilisez une facturation électronique, vérifiez que chaque mention est bien reprise et que le circuit comptable reste aligné. Cette cohérence documentaire sécurise votre dossier et facilite les contrôles. Une mention manquante peut compliquer la lecture du document, même si l’opération reste correcte sur le fond.
Les mentions à faire apparaître sur une facture HT
Sur une facture HT, la mention d’autoliquidation doit être visible, lisible et adaptée au type d’opération. Il faut aussi vérifier la nature du service, la date, le montant et l’absence de TVA facturée. Cette mention n’est pas un détail : elle conditionne la bonne lecture fiscale du document.
Les justificatifs utiles pour sécuriser le dossier
Les justificatifs utiles sont ceux qui relient la facture à l’opération réelle. Gardez le contrat, le bon de commande et la preuve de livraison ou de réalisation. En cas de contrôle, ce trio aide à montrer que le traitement comptable et fiscal a été fait dans le bon cadre.
Les erreurs fréquentes et les bons réflexes pour sécuriser la déclaration
Le piège le plus courant, c’est la précipitation. Une erreur d’autoliquidation peut venir d’une mention oubliée, d’une ligne mal choisie ou d’une confusion entre opérations. Pour une entreprise, cela peut vite fausser la déclaration et compliquer le suivi de TVA. Si vous voulez sécuriser votre dossier, il faut vérifier chaque étape avant validation, surtout quand le donneur d’ordre ou le partenaire étranger change d’un dossier à l’autre.
- Oublier la mention d’autoliquidation sur la facture.
- Facturer de la TVA alors que l’opération doit rester hors taxe.
- Reporter la TVA sur la mauvaise ligne de la déclaration.
- Confondre autoliquidation et exonération.
- Mal identifier une opération intracommunautaire.
- Oublier de contrôler une importation traitée fiscalement à part.
Avant de valider, gardez quatre réflexes : relire la facture, vérifier le cadre légal, contrôler la base HT et comparer le montant avec la comptabilité. Si un doute persiste, la solution la plus sûre consiste à faire vérifier le dossier par un expert. Une simple revue peut éviter une erreur coûteuse et vous faire gagner du temps au moment de la déclaration.
Les confusions les plus courantes à éviter
La confusion la plus fréquente consiste à croire qu’une autoliquidation dispense de toute déclaration. C’est faux : elle change seulement le sens du traitement. Autre erreur classique, confondre la TVA due avec une TVA déjà payée au fournisseur. En réalité, le mécanisme impose un traitement spécifique, pas une dispense fiscale.
Quand demander l’aide d’un expert-comptable
Demandez une vérification dès qu’une opération sort de votre routine : chantier complexe, flux étranger, ou facture inhabituelle. Un expert peut confirmer la bonne ligne, la bonne base et la cohérence entre facture et CA3. Cette solution limite les écarts et sécurise votre déclaration.
FAQ – Questions fréquentes sur l’autoliquidation en CA3
Qui doit déclarer la TVA en cas d’autoliquidation ?
C’est l’entreprise cliente qui déclare la TVA dans sa CA3. Le fournisseur facture hors taxe, puis le client traite l’autoliquidation dans sa propre déclaration.
Comment savoir si une opération doit être reportée sur la CA3 ?
Vérifiez le type d’opération, le cadre contractuel et la mention sur la facture. Si l’autoliquidation s’applique, la TVA doit être reportée dans la déclaration.
Faut-il une facture avec TVA ou hors taxe ?
En autoliquidation, la facture est en principe hors taxe. La mention adaptée doit apparaître, afin que le document soit cohérent avec le traitement de TVA.
Que faire si la facture ne porte pas la bonne mention ?
Demandez une facture rectificative ou un document corrigé. Sans la bonne mention, la déclaration peut devenir difficile à justifier, même si l’opération reste correcte.
L’autoliquidation s’applique-t-elle aussi aux achats intracommunautaires ?
Oui, dans certains cas d’achats intracommunautaires, l’autoliquidation s’applique. Il faut alors reporter l’opération dans la déclaration et vérifier le traitement de TVA.
La TVA à l’importation suit-elle la même logique sur la déclaration ?
Oui, la logique reste proche : l’entreprise traite la TVA dans sa déclaration, selon les règles applicables à l’importation. Le document de référence doit être conservé pour justifier le report.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité