
Fiscalité de l’entreprise individuelle : IR ou IS ?
 Guillaume
•
16 octobre 2026
Comment l’impôt se calcule-t-il quand vous lancez une activité seul, sans société ni montage complexe ? C’est souvent la première question, et elle mérite une réponse simple. L’entreprise individuelle impôt représente justement ce cadre fiscal où votre résultat professionnel se rattache directement à votre situation personnelle. Cette logique peut sembler floue au départ, mais elle permet de comprendre ce que vous payez, pourquoi, et à quel moment. Dans ce guide, vous allez voir les règles, les choix possibles et les conséquences concrètes pour avancer avec méthode.
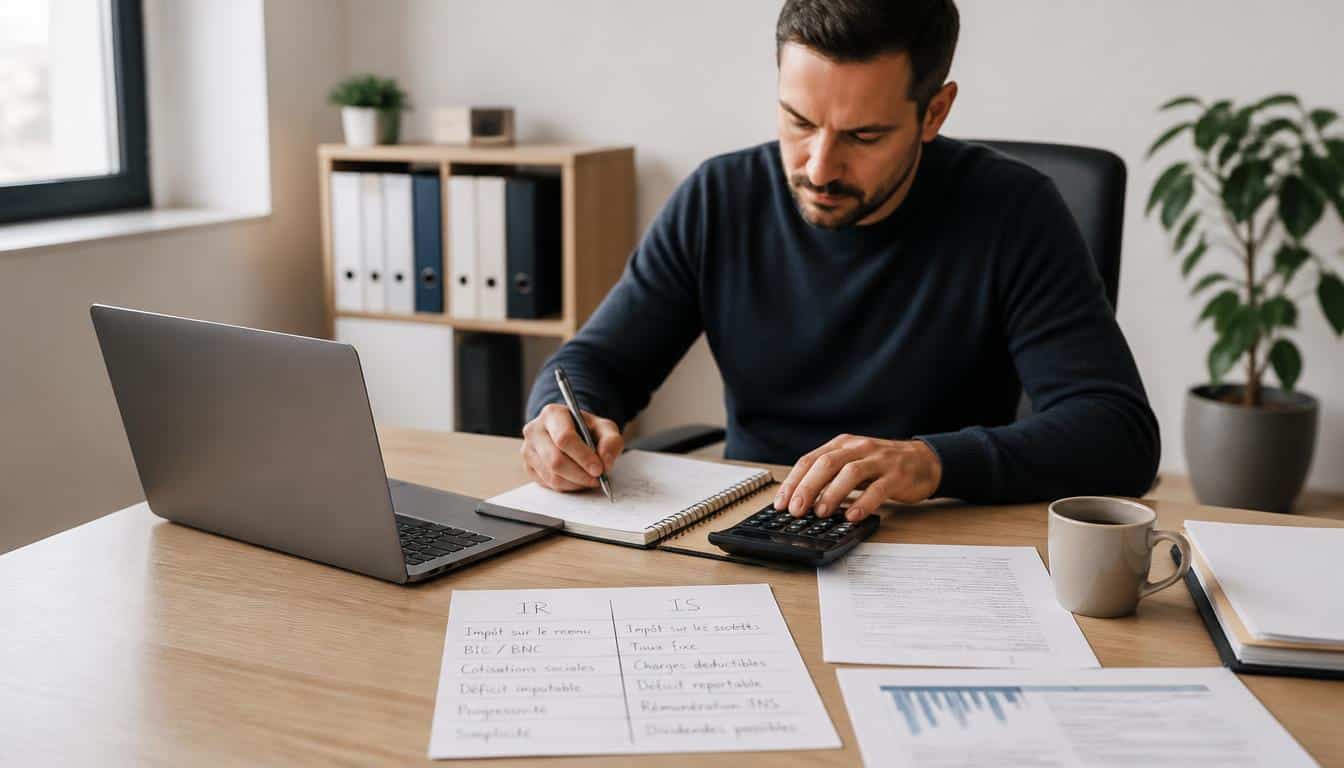
Une entreprise individuelle impôt fonctionne selon une logique lisible : le bénéfice est déclaré, puis intégré à votre revenu imposable selon le régime applicable. Vous verrez ici les repères essentiels, les différences entre IR et IS, les catégories d’activité, et les erreurs à éviter pour garder le cap.
Comprendre comment l’activité est imposée par défaut
Par défaut, une entreprise individuelle est imposée sans séparation fiscale entre l’activité et la personne. L’entrepreneur individuel reste le centre de calcul, et son bénéfice remonte dans sa déclaration. C’est ce principe de transparence qui distingue l’entreprise d’une société, où l’imposition suit d’autres règles. Dans ce cadre, l’impôt dépend du régime, du revenu dégagé et de la nature de l’activité. Pour approfondir ce sujet, consultez notre guide sur imposition ei.
Pour bien lire ce mécanisme, retenez quatre idées : le bénéfice compte plus que le chiffre d’affaires, l’entreprise n’a pas d’impôt autonome, le revenu personnel sert de base, et le régime choisi change la méthode de calcul. Un artisan plombier, par exemple, ne lit pas sa fiscalité comme un consultant en prestation de service.
- L’entreprise individuelle n’a pas de personnalité fiscale distincte.
- Le bénéfice est rattaché au revenu de l’entrepreneur.
- Le régime détermine la façon de calculer l’impôt.
- Une société suit, elle, une logique fiscale séparée.
| Point | Entreprise individuelle / Société |
|---|---|
| Base fiscale | Bénéfice rattaché au revenu / Résultat taxé séparément |
| Lecture | Simple / Plus structurée |
Pourquoi le bénéfice remonte dans la déclaration personnelle
Le bénéfice remonte parce que le droit fiscal considère que l’activité et la personne ne sont pas séparées. L’entrepreneur supporte donc l’imposition sur le résultat dégagé, même si l’argent reste sur le compte professionnel. Cette logique explique pourquoi une entreprise individuelle peut afficher un bon revenu sans que tout soit immédiatement disponible pour la vie courante. En complément, découvrez regime fiscal entreprise individuelle.
Ce qu’il faut retenir avant de choisir un régime fiscal
Avant de choisir, regardez votre volume d’activité, vos charges, et la façon dont vous voulez piloter votre revenu. Le bon régime n’est pas forcément le plus connu. Il doit surtout correspondre à votre situation réelle, à votre besoin de trésorerie et à votre niveau de marge.
Le lien entre bénéfice, foyer fiscal et déclaration de revenus
Dans une entreprise individuelle, le bénéfice imposable est la donnée clé. Il ne s’agit pas seulement d’un chiffre comptable : il alimente la déclaration annuelle et rejoint le revenu du foyer. L’administration fiscale s’appuie alors sur les éléments déclarés pour calculer l’impôt dû. Le code fiscal distingue ainsi le résultat de l’activité et le revenu taxable final.
Le chemin est assez direct : vous calculez le bénéfice, vous le reportez dans la déclaration, puis il s’ajoute aux autres revenus du foyer. Si votre activité dégage 24 000 euros de bénéfice et que votre conjoint perçoit 18 000 euros, le revenu fiscal du ménage ne se lit pas isolément. Il faut additionner, puis appliquer la règle correspondante.
- Calculer le bénéfice de l’activité.
- Vérifier la catégorie fiscale applicable.
- Reporter le montant dans la déclaration.
- Intégrer le résultat au revenu global.
- Attendre le calcul final de l’impôt.
Comment l’administration relie l’activité au foyer fiscal
Le rattachement se fait par la déclaration annuelle, qui agrège les revenus du foyer. L’administration ne regarde pas seulement votre activité isolée : elle relie le résultat professionnel aux autres ressources du ménage. C’est ce point qui explique la progressivité de l’impôt et certaines variations d’une année à l’autre.
Pourquoi le bénéfice n’est pas toujours l’argent disponible
Un bénéfice n’est pas toujours du cash immédiatement utilisable. Vous pouvez avoir 30 000 euros de bénéfice et seulement 8 000 euros en trésorerie après achats, avances et délais clients. C’est une différence essentielle pour piloter votre revenu et éviter une mauvaise surprise au moment du paiement.
Choisir la bonne catégorie selon votre activité
La nature de l’activité détermine la catégorie fiscale, et ce point change toute la lecture de l’entreprise. Une activité commerciale, artisanale, libérale ou agricole ne suit pas exactement la même logique. Le code fiscal sert ici de repère, mais la pratique reste simple : observez ce que vous vendez, comment vous travaillez, et quelle prestation vous fournissez.
Si votre entreprise vend des biens, répare du matériel ou propose un service de proximité, vous êtes souvent dans une logique de BIC. Si vous exercez une prestation intellectuelle, la catégorie BNC devient fréquente. Le général est donc assez lisible : l’affaire se joue entre la nature du travail et la façon de le facturer.
- Commerciale : vente de produits, commerce de détail.
- Artisanale : réparation, fabrication, intervention manuelle.
- Libérale : conseil, expertise, prestation intellectuelle.
- Agricole : exploitation, culture, élevage.
| Activité | Catégorie fréquente |
|---|---|
| Création de site web | BNC |
| Boulangerie | BIC |
BIC, BNC ou agricole : comment s’y retrouver
Posez-vous une question simple : votre activité consiste-t-elle surtout à vendre, produire, conseiller ou cultiver ? Cette grille vous aide à identifier la bonne catégorie sans jargon. Une prestation de formation entre souvent dans les BNC, tandis qu’un atelier de fabrication relève plus volontiers des BIC.
Les activités les plus fréquentes et leur catégorie
Un graphiste freelance, un coiffeur à domicile ou un commerçant en ligne ne relèvent pas du même cadre. Pourtant, chacun peut comprendre sa catégorie avec ce test rapide : nature du service, mode de facturation, et lien direct avec la clientèle. Cela évite bien des erreurs dès le départ.
Les régimes fiscaux possibles pour une activité en nom propre
Le choix du régime change la façon de calculer l’impôt et de suivre la comptabilité. Le micro, le réel simplifié et le réel normal ne demandent pas le même niveau de détails. Dans une entreprise, le bon régime dépend souvent du poids des charges et du volume d’activité. Ce n’est pas un devoir théorique : c’est un arbitrage concret entre simplicité et précision.
Le micro reste lisible, car il repose sur un abattement forfaitaire. Le réel, lui, permet de déduire les charges exactes, ce qui peut devenir plus intéressant si vos dépenses sont élevées. En pratique, une entreprise avec peu de frais apprécie souvent le micro, alors qu’une autre, plus chargée, gagne à passer au réel.
- Micro : calcul simplifié, peu de comptabilité.
- Réel simplifié : suivi plus précis, charges déductibles.
- Réel normal : comptabilité plus complète.
- Le régime dépend du niveau d’activité et de charges.
- Le calcul de l’impôt suit la logique choisie.
| Régime | Logique utile |
|---|---|
| Micro | Abattement forfaitaire |
| Réel | Charges réelles déduites |
Micro, réel simplifié, réel normal : les différences utiles
Le micro est rapide à lire, le réel simplifié demande une comptabilité plus suivie, et le réel normal impose davantage de formalisme. Plus vos chiffres montent, plus le réel peut devenir pertinent. Le bon calcul dépend donc moins du prestige du régime que de la structure de vos dépenses.
Quand le régime réel devient plus intéressant
Dès que vos charges pèsent lourd, le réel peut réduire la base taxable. Si vous achetez du matériel, sous-traitez une partie de l’activité ou louez un local, la déduction des charges peut changer l’équilibre. C’est souvent là que l’entreprise trouve un meilleur point d’équilibre.
Comprendre l’option pour l’impôt sur les sociétés
Dans certains cas, une entreprise peut opter pour l’impôt sur les sociétés. Cette option change la logique : le bénéfice n’est plus taxé comme revenu personnel, mais au niveau de la structure concernée. L’idée séduit souvent quand l’entrepreneur veut mieux piloter sa rémunération et ses versements. Mais avant d’opter, il faut vérifier la cohérence avec votre projet.
À l’IS, la société paie l’impôt sur son bénéfice, puis l’entrepreneur se rémunère ensuite. Selon les cas, il peut aussi recevoir un dividende. Cette mécanique demande de regarder la trésorerie, la fiscalité globale et l’impact sur le revenu net. Une option mal simulée peut coûter plus qu’elle ne rapporte.
- Vérifier le niveau de bénéfice attendu.
- Comparer la rémunération souhaitée.
- Mesurer l’effet sur la trésorerie.
- Contrôler les conditions d’option.
| Logique | Effet principal |
|---|---|
| IR | Bénéfice intégré au revenu |
| IS | Bénéfice taxé au niveau de la structure |
Ce que change l’IS dans la façon de taxer le bénéfice
L’IS isole davantage le bénéfice de la sphère personnelle. Vous ne payez pas l’impôt de la même manière, car la rémunération et le dividende suivent ensuite leur propre logique. Cette séparation peut aider à lisser le résultat, mais elle demande une vraie lecture d’ensemble.
Les effets sur la trésorerie et les versements
Quand vous optez, la trésorerie doit être surveillée de près. Un versement trop généreux peut fragiliser l’activité, alors qu’un bénéfice conservé peut soutenir l’investissement. C’est là que la gestion devient stratégique, surtout si vous voulez faire évoluer la structure.
Comparer IR et IS pour faire un choix cohérent
Le choix entre IR et IS n’a pas de réponse universelle. Pour une entreprise individuelle, l’enjeu est de trouver le régime qui colle à votre revenu, à vos charges et à votre horizon de développement. Un entrepreneur qui démarre n’a pas les mêmes besoins qu’un autre qui réinvestit chaque année.
L’IR reste souvent plus lisible pour celui qui veut une lecture directe du revenu. L’IS peut offrir un avantage de pilotage quand le bénéfice augmente et que l’on souhaite garder une partie des ressources dans l’activité. La conséquence principale tient donc dans l’arbitrage entre simplicité et optimisation.
- Niveau de bénéfice annuel.
- Montant des charges fixes.
- Besoin de rémunération immédiate.
- Capacité à réinvestir.
- Situation familiale.
- Projet de croissance.
| Critère | IR | IS |
|---|---|---|
| Lisibilité | Forte | Plus technique |
| Optimisation | Simple | Plus fine |
Les profils pour lesquels l’IR reste le plus lisible
Si vous cherchez une lecture directe de votre revenu, l’IR reste souvent le plus confortable. C’est particulièrement vrai quand les charges sont limitées et que l’activité ne demande pas une gestion fiscale sophistiquée. L’entrepreneur y gagne en clarté, surtout au début.
Les profils pour lesquels l’IS peut aider à optimiser
Quand le bénéfice devient régulier et que vous réinvestissez une part importante, l’IS peut mieux servir votre stratégie. Il aide à séparer rémunération et résultat conservé. Pour une entreprise bien structurée, cette option peut devenir un vrai levier.
Déclarer correctement et éviter les erreurs les plus courantes
La déclaration doit toujours partir de documents fiables. L’administration attend des montants cohérents entre les ventes, les charges et le résultat final. Sur le plan social, les cotisations suivent une autre logique, même si elles reposent souvent sur des bases proches. Cette démarche demande donc de bien distinguer ce que vous facturez, ce que vous encaissez et ce que vous devez reporter.
Les erreurs les plus fréquentes viennent d’un chiffre d’affaires confondu avec le bénéfice, d’une facture oubliée, ou d’une charge mal classée. Si vous corrigez ces points, vous sécurisez déjà l’essentiel. Une bonne préparation évite aussi les écarts avec l’administration et les mauvaises surprises sur les cotisations.
- Confondre chiffre d’affaires et bénéfice.
- Oublier une facture de vente ou d’achat.
- Déduire une charge non professionnelle.
- Reporter un montant sans vérifier la cohérence.
- Mélanger obligations fiscales et sociales.
- Relevés de ventes.
- Factures d’achat.
- Justificatifs de charges.
- Récapitulatif des encaissements.
Les documents utiles avant de remplir ses obligations
Gardez sous la main vos factures, vos relevés bancaires, vos justificatifs de charges et votre tableau de suivi. Avec ces pièces, la démarche devient beaucoup plus simple. Vous pouvez alors vérifier chaque montant avant de valider la déclaration.
Les confusions à ne pas faire entre fiscal et social
Le fiscal concerne l’impôt, le social concerne la cotisation. Les deux se croisent, mais ne se confondent pas. Si vous corrigez cette différence, vous évitez une erreur classique : croire qu’une même base produit toujours le même effet. Ce n’est pas le cas.
Mettre en place une méthode simple pour piloter sa fiscalité
Pour garder une vision claire, commencez par un plan de suivi mensuel. Notez vos encaissements, vos charges, votre marge et le bénéfice estimé. Cette routine vous permet de réaliser un pilotage plus serein et d’anticiper l’impôt sans stress. Avec un logiciel ou un tableau simple, vous gagnez du temps et vous gardez vos informations à jour.
Un suivi mensuel de 2 heures suffit souvent pour éviter les mauvaises surprises. Vous pouvez, par exemple, vérifier chaque fin de mois si votre affaire avance comme prévu, puis ajuster vos versements ou vos achats. Un bon plan de suivi devient alors une ressource utile pour décider au bon jour.
- Mettre à jour les ventes chaque semaine.
- Classer les charges au fil de l’eau.
- Estimer le bénéfice mensuel.
- Utiliser un logiciel simple.
- Conserver chaque information utile.
Une routine mensuelle pour anticiper l’impôt
Chaque mois, faites le point sur vos factures, vos dépenses et votre trésorerie. Puis comparez le résultat à vos objectifs. Cette routine vous aide à réaliser des ajustements rapides, avant que l’écart ne devienne trop grand. En pratique, elle sécurise votre affaire.
Les outils utiles pour garder une vision claire
Un tableur, un logiciel de facturation ou un tableau de bord suffit souvent pour démarrer. L’essentiel est de garder une information fiable, à jour et exploitable. Avec ces outils, vous suivez mieux votre plan et vous prenez des décisions plus nettes.
FAQ – Questions fréquentes sur la fiscalité d’une activité en nom propre
L’entreprise individuelle paie-t-elle toujours l’impôt sur le revenu ?
En principe, oui, car l’entreprise individuelle suit par défaut l’IR. Mais selon le régime choisi et l’option retenue, la logique peut évoluer. Le point important reste de vérifier comment le bénéfice est taxé et à quel niveau l’imposition s’applique.
Peut-on choisir librement entre IR et IS ?
Pas toujours librement. L’option dépend du cadre de votre entreprise et de certaines conditions. Avant de décider, comparez les effets sur le revenu, la rémunération et la fiscalité globale.
Quelle différence entre micro-entreprise et entreprise individuelle ?
La micro-entreprise est un régime, tandis que l’entreprise individuelle est une forme d’activité. On peut donc avoir une entreprise individuelle au micro ou au réel. Cette distinction change le calcul de l’impôt et la déclaration. Vous pourriez également être intéressé par fiscalité entreprise individuelle.
Comment savoir si le régime réel est plus adapté ?
Regardez surtout vos charges. Si elles sont élevées, le réel peut devenir plus intéressant, car il permet de les intégrer au calcul. L’entrepreneur gagne alors souvent en précision sur son bénéfice.
Que faire si le bénéfice augmente fortement ?
Quand le bénéfice monte, il faut simuler l’effet sur le revenu et sur l’impôt. Une hausse peut justifier un changement de régime ou une meilleure organisation des versements. L’essentiel est de ne pas subir la progression.
Faut-il comparer aussi les cotisations sociales ?
Oui, car elles pèsent directement sur le résultat disponible. Une entreprise peut sembler avantageuse fiscalement, mais moins favorable socialement. Le bon calcul doit donc intégrer les deux dimensions.
Une société est-elle forcément plus intéressante fiscalement ?
Non. Une société offre parfois plus de souplesse, mais elle ajoute aussi de la complexité. Pour un entrepreneur solo, l’entreprise individuelle reste souvent plus lisible. Tout dépend du bénéfice, du projet et du niveau de gestion souhaité.
Comment anticiper le montant d’impôt sur l’année ?
Le plus simple est de suivre votre bénéfice prévisionnel mois après mois. En ajoutant vos charges et vos encaissements, vous obtenez une estimation plus fiable. Cette démarche permet de mieux préparer la déclaration et d’éviter les écarts.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité