
Plan comptable général : comprendre les comptes clés
 Guillaume
•
25 octobre 2026
Quand on débute en comptabilité, tout paraît vite plus simple dès qu’on comprend l’idée d’organisation. Le plan de compta est une base qui permet de classer chaque opération au bon endroit, de lire les comptes avec plus de clarté et de sécuriser les écritures. Il facilite aussi la préparation des documents financiers et aide à éviter les erreurs de classement. En pratique, cette structure donne un repère fiable pour suivre l’activité, même si vous n’êtes pas expert. C’est souvent là que tout devient plus lisible, presque comme si la comptabilité retrouvait enfin sa logique.
Comprendre le référentiel comptable sans se perdre
Le cadre comptable général sert à définir une méthode commune, utile dans chaque entreprise. Le pcg donne un plan clair pour organiser la comptabilité comptable, avec un vocabulaire général qui reste stable d’un dossier à l’autre. Cette base est essentielle pour lire une classe de comptes, comprendre le rôle du référentiel comptable et travailler dans une logique cohérente. En pratique, le plan aide à éviter les hésitations quand vous devez classer une opération. Pour approfondir ce sujet, consultez notre guide sur plan comptable général 2025 pdf gratuit.
Dans une entreprise, ce cadre général structure la comptabilité et rend le suivi plus fiable. Le pcg n’est pas seulement un texte théorique : il sert au quotidien pour enregistrer correctement, comparer les comptes et garder une vision comptable propre. Sans ce plan, les erreurs se multiplient vite, surtout quand plusieurs opérations se ressemblent. Voilà pourquoi ce référentiel reste indispensable, même dans une petite structure. En complément, découvrez plan général de comptabilité.
Ce que recouvre le PCG au quotidien
Au quotidien, le PCG fournit un langage commun pour chaque écriture comptable. Il aide à savoir où placer une dépense, un encaissement ou une immobilisation. Le plan général devient alors un outil de repère, utile pour lire les comptes sans se tromper. Dans la pratique, vous gagnez du temps, car chaque classe correspond à une logique simple et stable. Cette organisation comptable évite aussi les classements approximatifs. Pour aller plus loin, lisez pcg plan comptable.
Pourquoi ce cadre reste indispensable en entreprise
Dans une entreprise, le cadre comptable commun assure une lecture plus nette des opérations. Il permet de suivre la comptabilité avec méthode, de préparer les états financiers et de dialoguer plus facilement avec un professionnel. Le plan comptable général reste donc un appui essentiel, parce qu’il donne une structure générale à l’ensemble des comptes. Sans ce socle, la gestion devient vite moins fiable et plus difficile à contrôler. Vous pourriez également être intéressé par nouveau plan comptable 2025 ordre des experts-comptables.
Décoder les classes de comptes en un coup d’œil
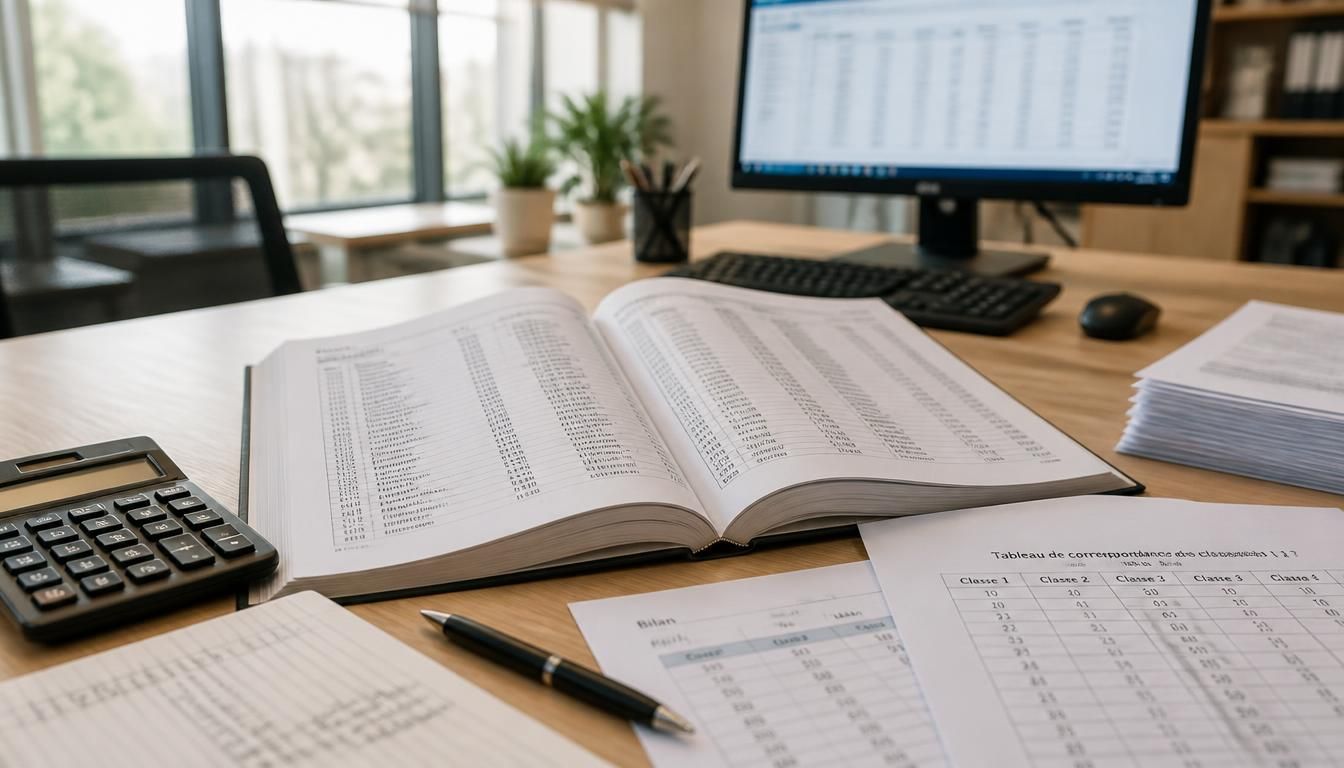
Pour lire un compte rapidement, il faut comprendre la logique de classe. Le numéro raconte déjà beaucoup de choses : il indique la famille du compte et sa place dans le plan. Dans le PCG, chaque classe suit une organisation générale qui aide à utiliser la bonne liste de comptes. Cette lecture comptable est très pratique, car elle évite de chercher longtemps. Avec un peu d’habitude, vous reconnaissez la classe avant même d’ouvrir la fiche détaillée.
La numérotation fonctionne comme un repère visuel dans la comptable quotidienne. Une classe commence par un numéro précis, puis se décline en sous-ensembles plus fins. Cette logique pratique permet d’utiliser le bon compte plus vite, surtout quand plusieurs écritures se ressemblent. Le plan général reste ainsi lisible et cohérent. En gardant en tête la première liste de chiffres, vous comprenez déjà l’essentiel de l’opération à enregistrer.
- La classe 1 regroupe les capitaux et les ressources durables.
- La classe 2 concerne les immobilisations et les biens destinés à durer.
- La classe 3 sert aux stocks et aux approvisionnements.
- La classe 4 suit les tiers, clients, fournisseurs et autres créances.
- La classe 5 rassemble la trésorerie et les disponibilités.
Comment reconnaître la bonne classe
Pour reconnaître la bonne classe, regardez d’abord la nature de l’opération. S’agit-il d’un bien durable, d’une dette, d’un achat ou d’une vente ? Cette question simple oriente déjà la lecture du compte. La classe n’est donc pas choisie au hasard : elle reflète la logique du plan comptable et la place de l’opération dans le suivi général. Avec ce réflexe, vous gagnez en précision.
Ce que raconte un numéro de compte
Un numéro de compte parle presque tout seul. Les premiers chiffres donnent la famille, puis les suivants précisent la nature exacte de l’opération. Dans la comptable pratique, ce code permet d’aller vite sans perdre la cohérence du plan. C’est un repère simple, mais très utile pour éviter les confusions entre deux comptes proches. Plus vous le lisez, plus la structure devient évidente.
Savoir distinguer bilan, charges et produits
Dans la comptabilité, il faut distinguer ce qui relève du bilan de ce qui relève du résultat financier. Le bilan suit le patrimoine, tandis qu’une charge ou un produit mesure l’activité sur une période. Cette différence comptable change la manière de passer l’écriture et d’analyser la valeur de l’entreprise. Par exemple, une immobilisation n’est pas traitée comme une dépense courante : elle suit une logique patrimoniale plus durable.
Le suivi financier devient plus clair quand vous séparez bien débit et crédit selon la nature de l’opération. Une écriture de bilan ne raconte pas la même chose qu’une écriture de gestion. C’est là que la comptable rigueur fait la différence : elle permet de comprendre si l’on enregistre un actif, un passif, une charge ou un produit. Cette méthode évite les erreurs de lecture.
- Un actif représente ce que l’entreprise possède ou contrôle.
- Un passif indique ce qu’elle doit à des tiers.
- Une charge diminue le résultat de la période.
- Un produit augmente le résultat et traduit une ressource obtenue.
Les comptes de patrimoine
Les comptes de patrimoine suivent ce que l’entreprise détient ou doit. Ils alimentent le bilan et donnent une image précise de la situation financière à un instant donné. Dans cette logique comptable, une immobilisation, une dette ou une créance ne se traite pas comme un simple flux. Le bilan sert donc de photographie, utile pour comprendre la structure réelle de l’activité.
Les comptes de gestion au service du suivi financier
Les comptes de gestion servent à mesurer l’activité sur l’exercice. Ils regroupent les charges et les produits, donc tout ce qui influence le résultat. Cette écriture comptable aide à suivre le financier au fil des mois, sans confondre mouvement de trésorerie et performance. En pratique, c’est ce mécanisme qui permet d’analyser si l’activité crée de la valeur ou non.
Utiliser le plan au quotidien dans une petite structure
Dans une petite entreprise, une association ou un service administratif, le plan devient vite un outil pratique. Il aide à enregistrer chaque facture, à suivre les paiements et à garder une gestion claire. Quand vous devez payer un fournisseur ou relier une vente à un client, la logique comptable doit rester simple. C’est précisément là que cet outil fait gagner du temps, surtout si le volume reste modéré.
Au quotidien, la pratique repose sur des réflexes stables. Vous choisissez le bon compte, vous saisissez l’opération et vous vérifiez le livre comptable. Cette méthode assure une gestion plus propre, que vous travailliez dans une entreprise ou dans une association. Même sans service comptable complet, vous pouvez garder une organisation sérieuse, à condition de rester régulier dans l’enregistrement et dans le classement.
- Commencez par identifier la nature exacte de la facture.
- Choisissez le compte comptable correspondant avant de saisir l’opération.
- Vérifiez si le paiement a bien été enregistré.
- Suivez les échéances pour éviter les oublis avec un fournisseur.
- Relisez le livre comptable pour repérer toute anomalie.
Les règles, réformes et mises à jour à connaître
Le cadre comptable évolue avec les réformes, et il faut suivre ces changements de près. Un nouveau règlement peut modifier la présentation d’un document, la logique d’un compte ou le traitement fiscal d’une opération. En octobre, par exemple, certaines mises à jour peuvent imposer une vigilance particulière sur l’annexe et sur les documents de synthèse. Ce suivi général évite les mauvaises surprises au moment de l’impôt.
Dans le PCG, une réforme peut sembler discrète, mais son impact comptable est réel. Un nouveau texte peut changer la lecture d’un document, la structure d’une annexe ou les devoirs de classement. Il faut donc rester attentif à chaque réforme, surtout quand elle touche le fiscal ou la présentation des comptes. En pratique, une mise à jour bien suivie simplifie ensuite la tenue quotidienne.
- Vérifiez la date d’entrée en vigueur du nouveau texte.
- Contrôlez les points modifiés dans le règlement concerné.
- Adaptez le document de travail et l’annexe si nécessaire.
- Réexaminez l’impact fiscal avant de clôturer l’exercice.
Ce qui change quand une réforme entre en vigueur
Quand une réforme entre en vigueur, le plus important est de vérifier ce qui change concrètement. Un nouveau libellé, une annexe différente ou un traitement fiscal ajusté peuvent suffire à modifier vos habitudes. Le devoir de mise en conformité reste alors prioritaire. En comptable pratique, il vaut mieux relire les règles avant de modifier les écritures, pour éviter une incohérence dans les comptes.
Comment rester à jour sans complexifier sa comptabilité
Pour rester à jour, gardez une veille simple et régulière. Un document de synthèse, une note interne ou un rappel mensuel suffisent souvent. Inutile de compliquer le suivi : mieux vaut intégrer chaque nouveau point au fur et à mesure. Dans une logique générale, cette méthode protège vos écritures comptables et vous aide à respecter le règlement sans alourdir l’organisation.
Passer de la théorie à des écritures vraiment fiables
Le passage à la pratique commence quand vous transformez une règle en écriture comptable concrète. Pour une immobilisation, par exemple, il faut distinguer la valeur d’achat de la taxe et du service associé. Le modèle d’enregistrement doit rester lisible pour que chaque livre comptable garde sa cohérence. Cette étape permet aussi d’assurer le transfert correct des données vers l’annexe et vers le suivi financier.
Dans le cours d’une période, une écriture mal orientée peut fausser la lecture de la valeur ou du résultat. Il faut donc transférer les montants dans le bon transfert de comptes, sans supprimer une information utile. Cette rigueur comptable évite les écarts entre la théorie et la réalité du service. Quand la méthode est claire, le livre comptable devient un vrai support d’analyse.
| Cas pratique | Logique d’écriture |
|---|---|
| Achat d’une immobilisation | Constater la valeur, isoler la taxe et suivre l’amortissement |
| Paiement d’une charge de service | Enregistrer la charge et le règlement associé |
| Vente avec produit | Comptabiliser le produit puis le règlement client |
| Transfert en annexe | Reporter l’information utile sans perdre la trace comptable |
Les erreurs fréquentes viennent souvent d’un mauvais modèle, d’une taxe oubliée ou d’un transfert incomplet. Pour assurer un suivi fiable, relisez chaque écriture avant validation et comparez-la au livre. Pensez aussi à vérifier la valeur retenue pour une immobilisation, surtout si le service a généré plusieurs lignes. Enfin, gardez une trace claire de chaque transfert pour sécuriser la comptabilité.
FAQ – Questions fréquentes sur le plan comptable général
À quoi sert le plan comptable général ?
Il sert à classer les opérations de façon cohérente. Le PCG donne un cadre général, utile pour tenir la comptabilité d’une entreprise et préparer le bilan.
Comment savoir dans quelle classe ranger une opération ?
Regardez la nature de l’opération, puis le numéro de compte. La classe indique la famille comptable, ce qui aide à utiliser le bon repère.
Le PCG est-il le même pour toutes les entreprises ?
Le cadre général reste commun, mais son usage pratique peut varier selon l’entreprise et ses obligations. Il faut toujours vérifier les règles applicables au cas par cas.
Quelle différence entre une charge et un produit ?
Une charge diminue le résultat, alors qu’un produit l’augmente. Cette distinction est essentielle pour lire correctement le bilan et le compte de résultat.
Faut-il être expert-comptable pour l’utiliser correctement ?
Non, mais il faut comprendre la logique de base. Avec un peu de pratique et des cours simples, vous pouvez utiliser ce plan sans être expert.
Comment vérifier qu’une écriture a été bien classée ?
Relisez le numéro, la classe et la nature de l’opération. Si le bilan, la charge ou le produit ne correspondent pas, mieux vaut corriger avant validation.
Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité