
Budget prévisionnel du CSE : méthode et points clés
 Guillaume
•
6 septembre 2026
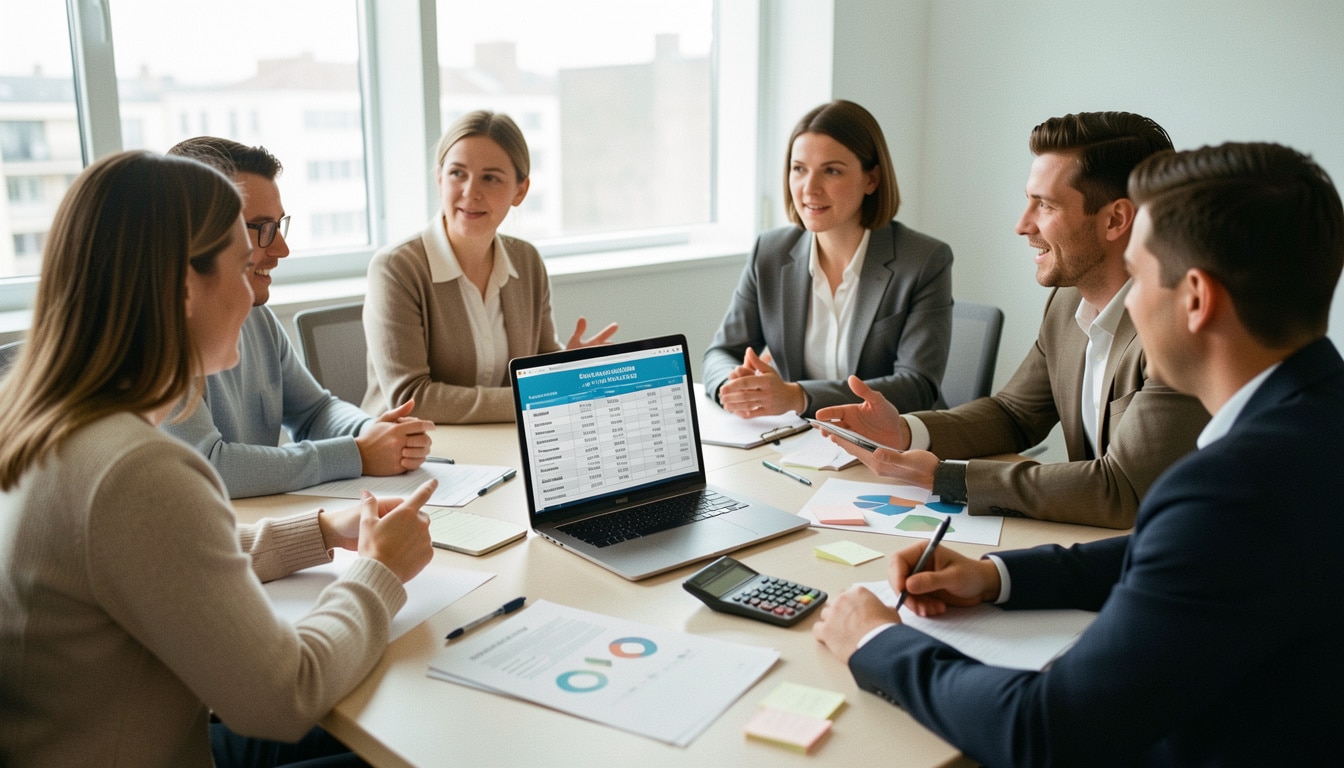
Piloter sereinement les finances du comité change tout au quotidien. Quand les élus savent où ils vont, ils évitent les arbitrages dans l’urgence et gardent une vision claire des priorités. Le budget prévisionnel du CSE représente cette boussole financière : il aide à anticiper, répartir et décider sans subir les dépenses au fil des mois. Cette approche prévisionnel rassure, car elle permet d’identifier les écarts avant qu’ils ne s’installent. Et si une charge est oubliée, c’est souvent toute l’année qui se déséquilibre.
En pratique, ce cadre facilite la lecture d’ensemble, sécurise la gestion et donne au comité les moyens de mieux défendre ses choix. Vous gagnez en méthode, en visibilité et en sérénité, tout en gardant des marges pour les imprévus.
Comprendre le rôle du budget dans la vie du comité
À quoi sert une vision financière anticipée ?
Le budget sert d’abord à donner une direction simple au comité. Dans un CSE, il éclaire le fonctionnement, les priorités et les arbitrages utiles pour l’année. Quand la gestion est structurée, chaque salarié peut bénéficier d’actions mieux pensées par l’entreprise. Ce cadre est important, car il relie les moyens disponibles aux décisions des élus. Le budget devient alors un outil essentiel pour éviter l’improvisation et garder le contrôle.
- Définir les ressources disponibles dès le départ.
- Mesurer l’impact du budget sur chaque action du comité.
- Projeter les besoins sur l’année complète.
- Relier le budget aux décisions concrètes des élus.
Ce que le comité gagne en clarté et en sérénité
Avec un budget bien posé, le comité avance plus calmement. Les élus savent ce qui peut être engagé, ce qui doit attendre et ce qui mérite un ajustement. Cette lecture évite les tensions inutiles entre besoins du salarié et contraintes de l’entreprise. Elle aide aussi à sécuriser le fonctionnement du budget sans perdre de vue les priorités collectives.
Distinguer les deux enveloppes financières sans les confondre
Pourquoi la séparation comptable reste indispensable
Les deux enveloppes doivent rester distinctes pour que le budget garde sa logique. Le budget de fonctionnement finance les moyens du comité, tandis que le budget des ASC soutient l’action sociale et culturelle. Cette séparation est distincte par nature et protège le droit des salariés à bénéficier de chaque ligne. Le vote des élus doit donc respecter cette logique pour éviter tout mélange. Bénéfier d’une comptabilité claire aide le comité à rester crédible.
- Identifier le budget de fonctionnement comme une base distincte.
- Réserver l’ASC aux avantages sociaux et culturels.
- Vérifier que chaque dépense reste dans son enveloppe.
- Conserver une lecture distincte pour chaque ligne budgétaire.
Les erreurs de mélange les plus courantes
Le mélange arrive souvent quand une dépense semble utile à tout le monde. Pourtant, utiliser le budget social pour financer un outil de fonctionnement crée vite un déséquilibre. L’autre erreur consiste à croire qu’un excédent peut passer librement d’une enveloppe à l’autre. En réalité, chaque comité doit garder une méthode distincte et documentée pour sécuriser ses choix.
Les règles à connaître avant de voter une enveloppe
Ce que la loi impose réellement
Avant tout vote, il faut vérifier les règles applicables à l’entreprise et au CSE. L’obligation de transparence n’est pas une option, car elle protège la responsabilité de chaque élu. Le droit encadre aussi la manière de présenter les montants et les choix budgétaires. Cette obligation financière devient encore plus importante quand les sommes engagées augmentent. En pratique, le vote doit reposer sur une information claire et vérifiable.
- Contrôler l’obligation d’information avant chaque vote.
- Vérifier le droit applicable à l’entreprise.
- Présenter les montants avec une logique budgétaire lisible.
- Assumer la responsabilité des décisions prises.
- Conserver une trace du vote et des motivations.
Les cas particuliers à vérifier avant adoption
Selon la taille de l’entreprise, certains points changent. Un élu doit donc vérifier les seuils, les modalités internes et les usages déjà adoptés. L’obligation de prudence est importante, car une mauvaise lecture du cadre peut créer un risque financier. Mieux vaut prendre quelques minutes de plus que corriger une erreur après coup.
Construire une méthode de calcul fiable et réaliste
Les données de départ à réunir
Un calcul solide commence toujours par des données fiables. Il faut réunir la masse salariale, les recettes attendues, les dépenses déjà connues et les hypothèses d’activité de l’entreprise. Cette base pratique évite les estimations trop optimistes. Le budget prévisionnel devient alors une solution de pilotage, pas une simple formalité. Le calcul doit rester lisible pour que chacun comprenne la logique retenue.
- Recueillir les recettes réellement attendues.
- Lister chaque dépense déjà certaine.
- Intégrer la masse salariale de référence.
- Comparer les hypothèses avec l’année précédente.
Les pièges de calcul qui faussent tout
Le principal piège consiste à oublier une dépense récurrente ou à surestimer une recette. Un autre risque apparaît quand le budget prévisionnel du CSE repose sur des chiffres trop anciens. Pour rester juste, il faut vérifier chaque hypothèse et corriger dès qu’un élément change. Cette méthode protège l’année entière et évite les mauvaises surprises.
Organiser une projection annuelle mois par mois
Anticiper les périodes fortes et les dépenses fixes
Sur une année, tout ne se joue pas au même moment. Certaines périodes concentrent plus d’activité, donc plus de charge, notamment avant les vacances ou les fêtes. Le budget doit intégrer ces pics, mais aussi les dépenses fixes qui reviennent chaque mois. Cette organisation pratique permet de mieux répartir les ressources et de garder une marge utile.
- Découper l’année en 12 mois pour suivre les besoins.
- Repérer les pics liés à l’activité du comité.
- Isoler les dépenses fixes à répétition.
- Prévoir les ajustements avant les périodes sensibles.
Répartir les ressources sans déséquilibrer l’année
Quand la projection est bien faite, chaque mois trouve sa place. L’essentiel est de ne pas concentrer tout le budget sur un seul trimestre. En répartissant mieux les dépenses, le comité garde de la souplesse pour les opérations imprévues. Cette méthode aide aussi à suivre la charge réelle sans perdre le fil de l’année.
Prévoir les dépenses utiles et les postes à ne pas oublier
Les postes de fonctionnement à budgéter en priorité
Les dépenses de fonctionnement doivent être listées avec soin, car elles soutiennent le quotidien du comité. On y trouve souvent des frais de réunion, de communication, de formation ou d’outil de suivi. Une prestation d’expert peut aussi s’ajouter selon les besoins. Cette dépense mérite d’être anticipée, surtout si le comité veut garder une méthode pratique et fiable.
- Prévoir les frais de réunion et de déplacement.
- Budgéter les outils de suivi et de communication.
- Ajouter les formations utiles aux élus.
- Réserver une ligne pour une prestation d’expert.
- Ne pas oublier les petites dépenses récurrentes.
Les dépenses sociales et culturelles à anticiper
Du côté des ASC, les dépenses dépendent souvent des événements, des aides et des avantages accordés aux salariés. Il faut penser aux cadeaux, aux sorties, aux billetteries et aux actions ponctuelles. Une dépense oubliée peut vite réduire la marge disponible. Le plus important est de garder une vision simple des priorités pour éviter les arbitrages de dernière minute.
Prévoir les ressources et sécuriser l’équilibre financier
D’où viennent les ressources du CSE ?
Les recettes du CSE viennent d’abord des contributions versées par l’entreprise selon les règles applicables. À cela peuvent s’ajouter des fonds reportés, des produits ponctuels ou des excédents déjà disponibles. Pour le budget ASC, chaque recette doit être suivie avec précision afin de ne pas fragiliser l’équilibre global. Cette logique permet d’optimiser les moyens sans perdre de vue l’usage social attendu.
- Identifier chaque recette dès le départ.
- Vérifier les fonds disponibles d’une période à l’autre.
- Suivre les excédents éventuels avec méthode.
- Conserver une marge adaptée aux imprévus.
Comment garder une marge de sécurité utile
Une marge de sécurité évite de tout consommer trop vite. Elle protège le budget en cas de baisse de recette ou de hausse soudaine d’une dépense. Pour un comité, cette réserve n’est pas un luxe : c’est une solution de stabilité. Elle aide à traverser l’année sans casser l’équilibre entre fonctionnement et ASC.
Suivre l’exécution et corriger les écarts en cours d’année
Les indicateurs à suivre pour ne pas dériver
Le suivi mensuel reste la meilleure gestion budgétaire. Il faut comparer le réalisé au prévisionnel, repérer les écarts et vérifier les postes qui avancent trop vite. Un outil simple suffit souvent pour garder le contrôle financier. Cette gestion budgétaire régulière évite les surprises et donne au comité une vision claire de son budget.
- Comparer chaque mois le prévu et le réalisé.
- Surveiller les écarts sur les lignes sensibles.
- Contrôler les dépenses engagées avant validation.
- Mettre à jour le budget prévisionnel si besoin.
Réviser sans perdre la trace des décisions
Modifier un budget n’est pas un échec, c’est parfois une réponse saine à la réalité. L’important est de documenter chaque changement, d’expliquer le motif et de garder la trace des arbitrages. Cette pratique sécurise la gestion budgétaire et permet de comprendre pourquoi le budget a évolué. Vous restez ainsi maître du cap, même quand l’année bouge.
Structurer les comptes et garder des preuves solides
Les documents à conserver pour rester crédible
Chaque compte doit s’appuyer sur des pièces claires et datées. Les justificatifs de paiement, les devis, les factures et les décisions d’assemblée forment la base d’une gestion crédible. Cette obligation de conservation protège aussi le membre élu qui doit expliquer ses choix. Un compte bien tenu rassure les salariés et simplifie les contrôles éventuels.
- Classer chaque justificatif par nature de dépense.
- Conserver les factures et devis pendant toute la période utile.
- Archiver les décisions liées au budget.
- Relier chaque compte à une ligne précise.
Le lien entre comptes, décisions et transparence
Quand les comptes racontent la même histoire que les décisions, la transparence devient naturelle. Le comité montre alors qu’il maîtrise sa gestion et qu’il respecte son obligation de suivi. Cette cohérence financière renforce la confiance et limite les contestations. En pratique, un bon archivage évite bien des discussions au moment de présenter les résultats.
S’appuyer sur des outils simples pour mieux piloter l’ensemble
Modèles, tableaux et méthodes simples à adopter
Un tableau bien construit suffit souvent pour suivre un budget prévisionnel du CSE. Il peut lister les recettes, les dépenses, les écarts et les décisions prises. Un bon outil aide à visualiser l’ensemble sans complexité inutile. Cette solution pratique convient très bien aux comités qui veulent gagner du temps tout en gardant une optimisation réelle du suivi.
| Élément suivi | Utilité concrète |
|---|---|
| Recettes | Mesurer les moyens disponibles |
| Dépenses | Contrôler les sorties d’argent |
| Écarts | Corriger rapidement la trajectoire |
Les conseils d’experts pour gagner en rigueur
Les experts recommandent de mettre à jour le budget à date fixe, souvent une fois par mois, et de ne jamais attendre la fin de l’année pour corriger une dérive. Un outil partagé, même très simple, suffit à garder un bon niveau de rigueur. Cette solution renforce la cohérence du budget prévisionnel et sécurise les décisions du CSE.
FAQ – Questions fréquentes sur la préparation financière du comité
À quoi sert vraiment une projection financière du CSE ?
Elle sert à anticiper le budget, à répartir les dépenses et à éviter les mauvaises surprises. Le prévisionnel donne une vision claire des moyens disponibles et facilite la gestion au fil de l’année.
Quelle différence entre l’enveloppe de fonctionnement et celle des ASC ?
Le budget de fonctionnement finance les moyens du comité, tandis que les ASC couvrent les avantages et actions destinés aux salariés. Les deux enveloppes restent distinctes et doivent être suivies séparément.
Peut-on corriger une estimation après son adoption ?
Oui, si la situation évolue ou si une dépense change. Le prévisionnel peut être ajusté, à condition de garder une trace claire des décisions et de respecter l’obligation de suivi.
Qui doit suivre les dépenses au fil de l’année ?
En pratique, ce sont les élus du CSE qui pilotent le budget, souvent avec un trésorier ou un référent financier. La responsabilité reste collective, même si une personne centralise la gestion.
Quels outils aident à garder une vision claire ?
Un tableau de suivi, un modèle simple et un outil partagé suffisent souvent. L’essentiel est de mettre à jour le budget régulièrement pour comparer prévu, réalisé et écarts.
Comment éviter les erreurs les plus fréquentes ?
Il faut séparer fonctionnement et ASC, vérifier chaque justificatif, suivre les recettes et réviser le prévisionnel dès qu’un changement apparaît. Cette pratique limite les erreurs et sécurise le budget.
Vous aimerez aussi
 Gestion

 Gestion
 Gestion
 Gestion