TVA sur les débits ou encaissements : comment choisir
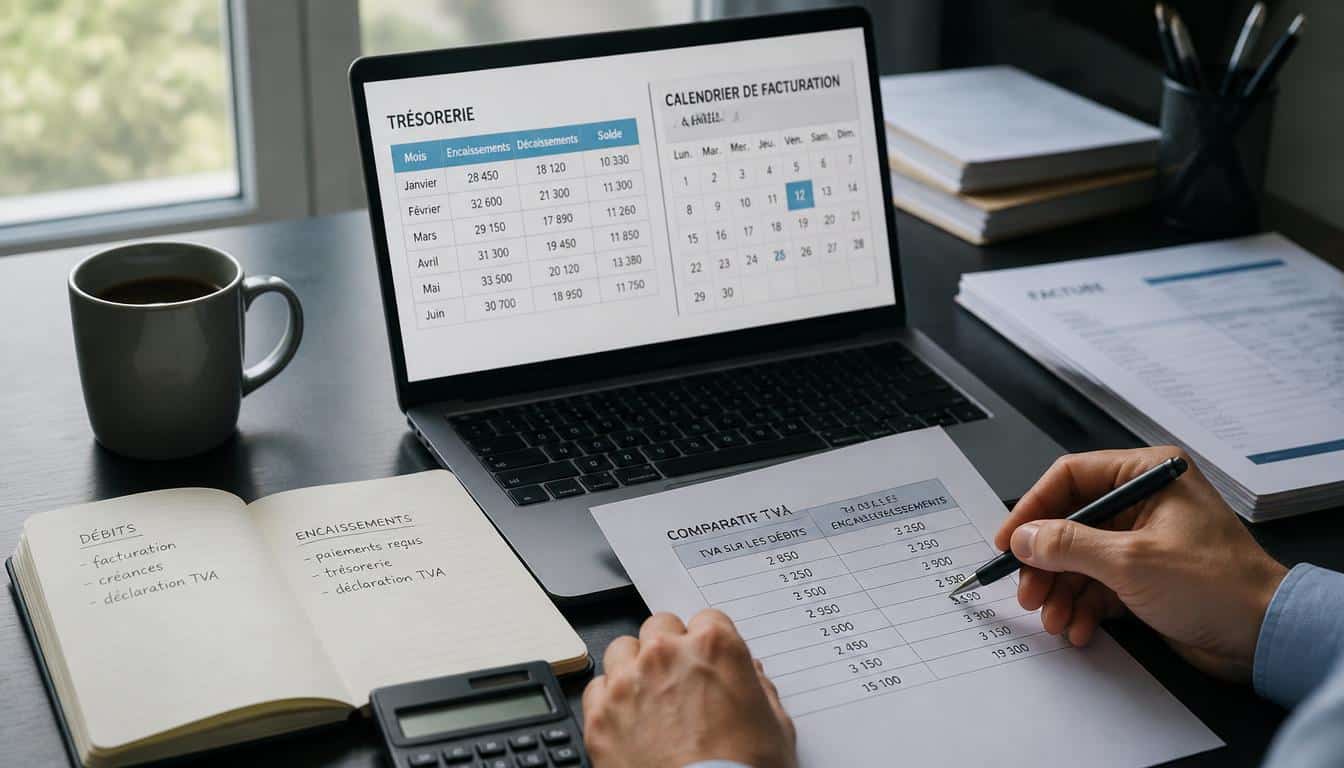
Quand la TVA devient-elle réellement due ? C’est la question qui change tout pour votre trésorerie, bien plus que la simple date de facture. Entre le moment où vous émettez un document et celui où l’argent entre, l’écart peut peser lourd sur votre gestion. Comprendre la TVA sur débit ou encaissement, c’est donc saisir le bon calendrier fiscal, éviter les décalages de caisse et sécuriser vos déclarations. En pratique, ce choix permet de mieux anticiper vos sorties de trésorerie et de garder une vision claire de ce que vous devez reverser.
Pour une entreprise, tout se joue souvent sur quelques semaines : une facture de janvier réglée en mars ne raconte pas la même histoire selon le régime. Le débit ou l’encaissement peut modifier le moment où la taxe devient exigible, et donc votre organisation comptable.
Comprendre le mécanisme de la TVA et son exigibilité
Avant de choisir un régime, il faut poser les bases. Dans une entreprise, la taxe suit un cadre précis : fait générateur, facture, paiement et exigibilité ne se confondent pas. La règle la plus simple à retenir est la suivante : le crédit de TVA se déclare quand la taxe est devenue exigible, pas seulement quand la facture existe. Dans le régime au débit, l’écriture comptable déclenche souvent le point de départ ; dans le régime à l’encaissement, c’est le règlement qui compte. Cette distinction change la date à laquelle l’entreprise doit reverser la taxe au client puis à l’administration.
- Fait générateur : l’opération économique a lieu.
- Exigibilité : la taxe devient due.
- Facturation : le document formalise la vente ou la prestation.
- Paiement : l’argent est effectivement reçu.
Prenons un exemple simple : une facture de 1 200 € HT émise en janvier, payée en mars. Si la TVA est sur le débit, le crédit fiscal peut partir dès janvier. Si elle est sur l’encaissement, l’entreprise attend mars. Ce principe aide à comprendre pourquoi deux entreprises, sur la même opération, n’ont pas la même taxe à reverser au même moment.
Ce que signifie une TVA exigible au bon moment
Une TVA exigible au bon moment, c’est une taxe déclarée ni trop tôt ni trop tard. Pour une entreprise, cette règle évite les écarts entre trésorerie et déclaration. Quand le débit sert de repère, la taxe suit souvent la facture ; quand l’encaissement sert de repère, la taxe suit le paiement réel. Le bon réflexe consiste donc à relier chaque opération à sa date utile, afin de ne pas mélanger crédit comptable et flux bancaire. Dans ce cadre, la règle devient lisible, et le risque d’erreur baisse nettement.
Pourquoi la date de facturation ne suffit pas à elle seule
La date de facturation ne dit pas tout, car elle ne garantit ni le paiement ni l’exigibilité immédiate. Une entreprise peut facturer un client en janvier et être payée en avril : selon le régime, le crédit de TVA sera déclaré à des moments différents. C’est là que la règle prend tout son sens. Le cadre fiscal distingue l’émission du document et la réalité du règlement. En pratique, il faut donc suivre la date de facture, la date d’encaissement et le débit comptable avec la même rigueur, sinon la taxe peut être déclarée au mauvais moment.
Ventes de biens et prestations de services : deux logiques à ne pas confondre
Le sujet devient plus clair quand on sépare le bien de la prestation. Pour un bien, la logique tourne autour du transfert de propriété et de la livraison. Pour une prestation, c’est le service rendu et souvent le paiement encaissé qui comptent. Sur le marché, cette différence change la manière de traiter chaque opération. Un modèle de vente de bien ne se lit pas comme une activité de service : le professionnel doit regarder quand la propriété passe, puis quand la prestation est terminée. C’est applicable à de nombreux cas, du commerce au conseil.
| Vente de biens | Prestation de services |
|---|---|
| La livraison marque souvent le transfert de propriété. | L’encaissement guide souvent l’exigibilité. |
| La taxe suit plus volontiers le débit lié à l’opération. | La taxe suit plus volontiers le paiement reçu. |
| Le bien peut être livré avant règlement. | Le service peut être facturé avant encaissement. |
Imaginez Léa, qui vend du mobilier à Lyon, et Karim, qui facture une mission de conseil à Toulouse. Pour le bien, la livraison déclenche la logique principale ; pour la prestation, le service rendu et l’argent reçu pèsent davantage. Même marché, même client parfois, mais pas le même transfert ni la même propriété au moment clé.
Pourquoi la livraison déclenche souvent la logique des biens
Pour un bien, la livraison matérialise le transfert de propriété dans la plupart des cas. C’est ce jalon qui rend l’opération lisible pour la taxe et pour le suivi comptable. Quand le bien quitte l’entrepôt ou est remis au client, la logique fiscale s’active souvent. Une entreprise de négoce, par exemple, suit donc le débit de la vente avec précision. Le service, lui, n’a pas cette matérialité. Voilà pourquoi la livraison reste la boussole la plus utile pour les biens, surtout sur un marché où les délais de règlement peuvent varier.
Pourquoi les services suivent plus souvent le paiement reçu
Pour une prestation, le service est souvent considéré au moment où il est exécuté ou payé. Dans la pratique, l’encaissement sert de repère plus naturel, car il reflète la réalité économique de l’activité. Une prestation de maintenance, de communication ou de conseil peut être réalisée avant le règlement. Dans ce cas, le transfert n’est pas celui d’un bien, mais celui de la valeur du service. Le marché des services fonctionne donc avec une logique plus souple, où l’opération fiscale s’aligne plus souvent sur le paiement reçu que sur une simple émission de facture.
Choisir entre les deux régimes selon votre trésorerie
Le bon choix dépend souvent de votre trésorerie, de vos délais de paiement et de votre rythme de facturation. Si vos clients règlent vite, l’option entre les deux régimes change peu votre quotidien. En revanche, si l’attente dure 30, 60 ou 90 jours, le décalage peut devenir sensible. L’entreprise doit alors collecter la taxe au bon moment sans fragiliser son plan de caisse. Pour arbitrer, il faut rassembler les données de paiement, consulter votre guide interne et garder une information claire sur les flux à venir.
- Le délai moyen de paiement client.
- La part de factures réglées en retard.
- Le niveau de trésorerie disponible chaque mois.
- La simplicité souhaitée pour votre plan de suivi.
Quand la trésorerie est tendue, le régime sur les encaissements protège mieux le cash, car vous ne reversez pas la taxe avant d’avoir encaissé. Quand la gestion doit rester simple, le régime sur les débits peut être plus lisible, surtout si vous collectez peu d’acomptes. L’important est de comparer le décalage entre facturation et paiement, puis de choisir l’option la plus confortable pour votre entreprise sans promettre un avantage universel.
Quand le régime sur les encaissements protège mieux le cash
Le régime sur les encaissements aide quand l’attente client s’allonge. Si vous facturez en janvier et encaissez en avril, la taxe ne sort pas avant l’argent reçu. Ce décalage limite la pression sur la trésorerie et évite d’avancer une somme que vous n’avez pas encore collectée. Pour une entreprise qui travaille avec des délais de 45 jours ou plus, cette option peut offrir un vrai souffle. Elle demande toutefois un suivi rigoureux, car chaque règlement doit être rapproché de la bonne facture et du bon plan de déclaration.
Quand le régime sur les débits simplifie la gestion quotidienne
Le régime sur les débits simplifie souvent la vie quand les paiements arrivent vite et que les factures sont nombreuses. L’entreprise suit alors une logique plus linéaire : la facture, puis la taxe, puis la déclaration. Cette option réduit certains contrôles manuels et facilite le plan de suivi mensuel. Si votre activité repose sur des ventes régulières et peu d’attente, le décalage devient faible. Vous pouvez alors collecter les informations plus facilement et garder une lecture stable de vos écritures, sans multiplier les ajustements de fin de période.
Acomptes, paiements partiels et autres cas qui changent tout
Les cas particuliers méritent une vigilance spéciale, car un acompte peut changer la date où la taxe devient exigible. En janvier, si vous recevez un acompte de 300 € sur une facture totale de 1 000 €, l’exigibilité peut démarrer sur cette somme selon le contexte. Le suivi administratif doit donc noter chaque numéro de pièce, chaque date et chaque mouvement. L’entreprise doit aussi vérifier la déduction possible au bon moment, car le redevable n’est pas toujours le même selon l’étape du dossier. Ici, le détail fait toute la différence.
- Acompte versé avant la facture finale.
- Avance reçue sur une prestation à venir.
- Paiement partiel d’une somme déjà facturée.
- Solde réglé plus tard, parfois en février ou en mars.
Supposons une facture de janvier à 2 400 € TTC, avec un acompte de 600 € encaissé le 10 janvier, puis un solde réglé le 20 février. La taxe devient exigible au fil des encaissements si le régime le prévoit. Il faut alors lancer le suivi dès le premier versement, puis soumettre la bonne déclaration au bon mois. Cette remarque est utile : noter chaque encaissement évite de mélanger janvier et février dans la même lecture comptable.
Comment traiter un acompte sans se tromper de période
Un acompte doit être isolé dès son arrivée, car il peut rendre la taxe exigible avant la facture finale. Si vous recevez un paiement en janvier, la période de déclaration peut commencer sur ce montant précis. Le bon réflexe consiste à rattacher l’acompte au bon numéro de dossier, puis à vérifier si la déduction est possible à cette date. Pour une entreprise, ce suivi évite de lancer une déclaration trop tôt ou trop tard. Là encore, la règle dépend du régime retenu et du type d’opération.
Que faire quand le paiement arrive en plusieurs fois
Quand le paiement arrive en plusieurs fois, il faut découper le suivi par encaissement réel. Chaque versement rend une partie de la taxe exigible, puis la déclaration doit refléter cette progression. Si le premier règlement arrive en janvier et le second en mars, la lecture fiscale n’est pas la même sur les deux mois. L’entreprise doit donc lancer un contrôle à chaque mouvement bancaire, afin de relier le bon montant à la bonne période. Ce fonctionnement est plus exigeant, mais il sécurise la comptabilité.
Déclaration, comptabilité et bonnes pratiques pour sécuriser vos écritures
Pour une déclaration fiable, la cohérence entre crédit, débit et pièces bancaires est essentielle. Le système comptable doit permettre de suivre chaque facture, chaque règlement et chaque déduction sans ambiguïté. Le professionnel qui prépare la déclaration vérifie d’abord les dates, puis le montant de taxe déjà collecté. L’entrepreneur gagne à comparer le plan de facturation avec les encaissements réels, car un écart de quelques jours peut changer la période déclarée. Dans ce cadre, le modèle de suivi doit rester simple, lisible et reproductible.
| Régime | Impact principal |
|---|---|
| Sur les débits | La taxe suit plus vite la facturation. |
| Sur les encaissements | La taxe suit le paiement reçu. |
| Suivi comptable | Le système doit relier facture, crédit et débit. |
| Déduction | Elle se contrôle selon la bonne période. |
Avant de lancer la déclaration, gardez quatre réflexes : rapprocher les factures et les encaissements, vérifier les acomptes, contrôler les dates de début de période, puis relire les écritures de taxe. Le professionnel qui suit ce cadre réduit les écarts et sécurise son système. L’entrepreneur évite ainsi les corrections de dernière minute et conserve une vision nette de ce qu’il doit déduire ou reverser. Pour aller plus loin, consultez une ressource fiable ou un guide pratique adapté à votre activité.
Les réflexes de contrôle avant de lancer la déclaration
Avant de soumettre la déclaration, vérifiez la période, les montants encaissés et les factures en attente. Le crédit de TVA ne doit pas être repris deux fois, et le débit ne doit pas être oublié. Un contrôle rapide sur les règlements de fin de mois évite bien des écarts. Pour un professionnel, ce rituel devient vite indispensable : il protège la taxe déclarée et évite les corrections. Un système bien tenu permet aussi de déduire sans hésiter les montants réellement éligibles.
Les erreurs fréquentes à éviter dans le suivi comptable
Les erreurs les plus courantes viennent des dates mal classées, des acomptes oubliés et des paiements partiels mal ventilés. On voit aussi des déclarations faites sur la facture alors que l’encaissement n’a pas encore eu lieu, ou l’inverse. Le professionnel doit donc relire chaque ligne avant de soumettre le dossier. Si le système ne distingue pas clairement le crédit, le débit et la déduction, l’entreprise risque un décalage de période. Mieux vaut un contrôle court qu’une correction coûteuse plus tard.
FAQ – Questions fréquentes sur la TVA sur débit ou encaissement
Quelle est la différence entre la TVA sur les débits et celle sur les encaissements ?
La différence tient au moment où la taxe devient exigible. Avec le débit, la facture ou l’écriture comptable sert souvent de repère. Avec l’encaissement, c’est le paiement reçu qui compte. Pour un client, cela change surtout la période de déclaration et l’effet sur la trésorerie de l’entreprise.
Quel régime est le plus adapté quand un client paie tard ?
Quand un client paie tard, le régime sur les encaissements est souvent plus confortable. L’entreprise n’avance pas la taxe avant d’avoir collecté l’argent. Sur un marché où les délais s’allongent, cette option aide à attendre sans fragiliser le cash. En revanche, il faut suivre chaque paiement avec précision.
Une entreprise peut-elle changer d’option au cours de son activité ?
Oui, une entreprise peut souvent changer d’option selon le cadre prévu, mais il faut vérifier les règles applicables avant de soumettre une demande. Ce type d’ajustement dépend de l’activité, du régime et des modalités administratives. Mieux vaut attendre une confirmation officielle avant de modifier son suivi.
Que se passe-t-il pour un acompte reçu en janvier ?
Un acompte reçu en janvier peut rendre la taxe exigible dès ce mois-là, selon le régime retenu. Si le client règle une partie de la somme avant le solde, l’entreprise doit collecter et déclarer la TVA sur cette base. Le transfert de propriété n’est pas toujours le seul repère.
Le régime dépend-il du type de bien ou de service ?
Oui, le type de bien ou de service influence souvent la logique fiscale. Pour un bien, le transfert de propriété et la livraison pèsent davantage. Pour un service, l’encaissement est souvent central. Sur un même marché, un client peut donc voir deux régimes différents selon l’activité de l’entreprise.
Comment vérifier la bonne période d’exigibilité avant de soumettre la déclaration ?
Commencez par comparer la facture, le paiement et la date d’opération. Vérifiez ensuite si le client a réglé en janvier, en février ou plus tard. Cette option de contrôle évite d’attendre trop longtemps ou de collecter la taxe trop tôt. En cas de doute, consultez vos documents officiels et votre guide interne.